Вопрос «ипотека или аренда» в Петербурге стоит особенно остро: цены на жильё высокие, ставки по ипотеке меняются, а рынок аренды непредсказуем. Многие пытаются решить его на интуиции или советах знакомых, но гораздо надёжнее — построить простую финансовую модель. Python для этого подходит отлично: он позволяет учесть десятки параметров, прогнать сценарии и наглядно увидеть, где ваши допущения ломаются. В этой статье — практический подход к такому расчёту, без привязки к конкретным цифрам и без обещаний «идеального» решения.
Зачем вообще считать, а не полагаться на эмоции
Ипотека и аренда — это два разных финансовых обязательства с разной структурой рисков. При аренде вы платите за пользование жильём и не получаете актива, но сохраняете гибкость и не замораживаете большой капитал. При ипотеке вы постепенно становитесь собственником, но берёте на себя долгосрочные платежи, первоначальный взнос и риски, связанные с содержанием жилья. Сравнивать эти варианты «на глаз» бессмысленно: слишком много переменных. Модель на Python помогает увидеть, как меняется итог при изменении ставки, срока, роста арендной платы и стоимости квартиры.
Важно понимать: модель не даёт единственно верного ответа. Она показывает, при каких условиях один вариант выгоднее другого. Это инструмент для принятия решения, а не замена консультации с финансовым специалистом.
Какие данные нужны для модели
Чтобы расчёт был осмысленным, соберите актуальные входные параметры. Не берите цифры из головы — используйте открытые источники: объявления о продаже и аренде, данные банков по ставкам, статистику по инфляции. Вот минимальный набор:
- Стоимость квартиры — медианная цена за квадратный метр в интересующем районе, умноженная на площадь.
- Первоначальный взнос — доля от стоимости (например, 20–30%) и сумма, которой вы реально располагаете.
- Ставка по ипотеке — годовая процентная ставка с учётом возможных программ (льготная, семейная и т.п.).
- Срок кредита — обычно 15–30 лет.
- Арендная плата — средняя месячная ставка за аналогичное жильё.
- Темпы роста цен на жильё и аренду — исторические данные или консервативные прогнозы.
- Инфляция и ставка по вкладам — чтобы оценить альтернативную доходность сбережений.
- Дополнительные расходы — налоги, страховка, ремонт, коммунальные платежи (для собственника они выше).
Чем больше параметров вы учтёте, тем сложнее модель, но тем реалистичнее результат. Начните с базовых, а затем добавляйте детали.
Как построить модель на Python: пошаговый план
Не нужно быть профессиональным разработчиком. Достаточно знать базовый синтаксис и уметь работать с библиотеками pandas и numpy. Вот последовательность действий:
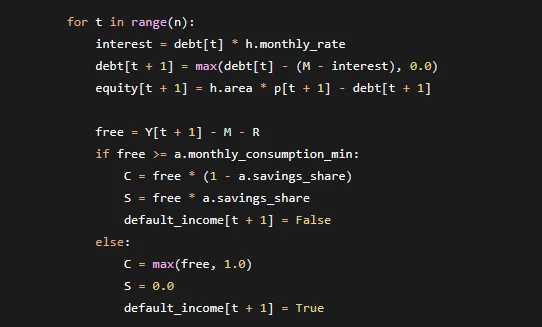
- Шаг 1. Соберите данные в таблицу. Создайте DataFrame с ежемесячными или ежегодными значениями: платёж по ипотеке, аренда, остаток долга, стоимость квартиры. Удобно считать по месяцам, чтобы видеть динамику.
- Шаг 2. Реализуйте аннуитетный платёж. Формула стандартная: сумма кредита × (ставка за период × (1 + ставка за период) ^ срок) / ((1 + ставка за период) ^ срок − 1). В Python это несколько строк.
- Шаг 3. Учтите альтернативную доходность. Если вы арендуете, то сэкономленные на первоначальном взносе и разнице платежей деньги можно вложить. Добавьте в модель гипотетическую доходность (например, ставку по вкладу) и сравните итоговый капитал через N лет.
- Шаг 4. Смоделируйте рост цен и аренды. Используйте сложный процент: ежегодно умножайте стоимость квартиры и арендную плату на коэффициент (1 + темп роста).
- Шаг 5. Прогоните сценарии. Создайте несколько наборов входных данных: оптимистичный, базовый, пессимистичный. Например, ставка по ипотеке 8%, 12%, 16%; рост цен на жильё 2%, 5%, 8% в год. Сравните, как меняется разница в итоговом капитале.
- Шаг 6. Визуализируйте результаты. Постройте графики с помощью matplotlib: динамика капитала при ипотеке и аренде, точка безубыточности. Это помогает увидеть, насколько решение чувствительно к допущениям.
Код можно оформить в виде функции, которая принимает параметры и возвращает итоговые значения. Так вы сможете быстро менять условия и смотреть, что происходит.
Типичные ошибки при расчётах
Даже с хорошей моделью легко получить искажённый результат, если упустить важные детали. Вот что встречается чаще всего:
- Игнорирование дополнительных расходов. Собственник платит налог на имущество, страховку, взносы на капремонт, тратится на ремонт и замену техники. Арендатор этих расходов не несёт (обычно). Разница может быть существенной.
- Сравнение несравнимого. Нельзя брать аренду однушки на окраине и ипотеку на двушку в центре. Жильё должно быть сопоставимым по площади, расположению и качеству.
- Статичные цены. Если считать, что аренда и стоимость квартиры не меняются 20 лет, результат будет далёк от реальности. Всегда закладывайте динамику.
- Забытая альтернативная доходность. Деньги, которые вы не потратили на первоначальный взнос, могут работать. Если этого не учесть, ипотека кажется выгоднее, чем есть на самом деле.
- Слишком оптимистичный прогноз роста цен. Опирайтесь на консервативные оценки, а не на веру в вечный рост рынка.
- Отсутствие запаса прочности. В модели не должно быть ситуации, когда при небольшом изменении ставки или потере работы вы не можете платить. Добавьте сценарий с финансовой подушкой.
Ещё одна ошибка — пытаться найти «универсально верное» решение. Для одних ипотека выгоднее, для других аренда. Модель нужна, чтобы понять, к какой группе вы относитесь.
Что в итоге: как интерпретировать результаты
После расчётов вы получите не одно число, а диапазон исходов. Обратите внимание на точку, где один вариант становится выгоднее другого, и на то, насколько она устойчива к изменению параметров. Если при небольших колебаниях ставки или роста цен результат меняется на противоположный, значит, решение рискованное и стоит пересмотреть допущения.
Практический вывод: используйте модель как инструмент для проверки гипотез. Например, выясните, при какой ставке по ипотеке аренда с инвестированием сбережений становится выгоднее. Или насколько должен вырасти рынок жилья, чтобы ипотека окупилась. Эти цифры помогут принять осознанное решение, а не действовать под влиянием момента.
И помните: любая модель — упрощение. Она не учитывает жизненные обстоятельства: переезд, изменение состава семьи, потерю работы. Поэтому окончательный выбор всегда за вами, а расчёт — лишь один из аргументов.